鸡哥的营销日记


大家好,我是鸡哥。
先看一组数字。
官网单月 450万次访问。

在美国,它被归到 “心理健康” 这个目录下,排第12名——同一页上的邻居,是心理咨询平台和危机干预热线。


网站访客 59% 是女性,主力年龄 25到34岁。
搜进来的人,前五个关键词全是它的品牌名——没人在比价,都是直奔它来的。
它一款产品,官网上挂着 13,540条评论。

这些数字,属于一家卖耳塞的公司。
耳塞是个什么生意?我去1688搜了一下:

- ¥0.27
一副,成交100W+笔
- ¥4.98
一副,成交4W+笔
- ¥8.80
一副,成交19W+笔
满屏都是”源头工厂””OEM/ODM贴牌加工””可定制logo 免费打样”。
最便宜的,两毛钱。
而这家公司自己最贵的一款,卖 €59.95。

一副耳塞。
2019年,这家公司营收47.5万欧元。2024年,1.9亿欧元。
我算了一下:五年,400倍。
上面的流量、访客与关键词数据,来自第三方流量工具 SimilarWeb 的估算,时点2026年7月;评论数是我写这篇稿子当天数的。
这篇就把我看到的东西分享给你。看完之后我最强烈的两个感受,先说在前面:
一是同质化品类里最大的机会,不在”把功能做得更好”,而在换掉你要解决的那个问题。
二是这个案例最容易被忽略的一段,其实是它的投放机制——那套打法跟大部分中国卖家的本能完全相反,我放在动作四讲。
先看结果
品牌叫 Loop,比利时的。2016年,两个室友决定辞职做这件事。
Maarten Bodewes 和 Dimitri O,工程专业出身,都爱看现场演出和赛车。他们的共同点还有一个:耳鸣。
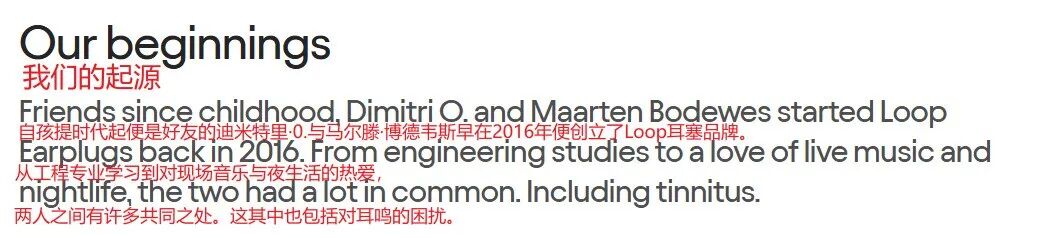
他们试遍了市面上所有的耳塞,包括那些”really cheap“的泡沫塞。结论是:没有任何一款能同时做到三件事——保护、舒适、还得好看。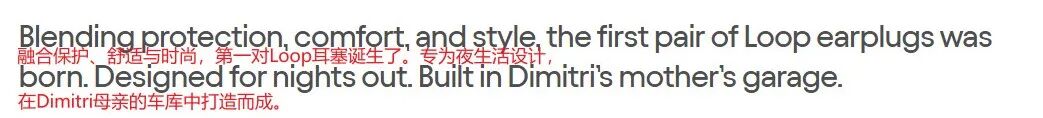
2018年,他们用3D打印做出了第一款:一个麦圈形状的环,卡在外耳,配一堆潮流配色。

后面的曲线是这样的:
|
|
|
|---|---|
|
|
|
|
|
|
|
|
€1.9亿(约2.2亿美元) |
官网还单独披露过2022年:营收4200万欧元、当年增长350%、卖出200万套,被 Deloitte 评为比利时增长最快的科技公司。

(这是官网自述口径,跟上面表格的媒体口径不是同一套统计,所以我分开放。)
但整篇文章里我最在意的,是另外一个数字:
它的顾客里,60% 是人生第一次买耳塞的人。

这句话翻译过来是——它没在抢别人的份额,它在造新的买家。
我把它拆成四个动作。
动作一:换掉你要解决的那个问题
耳塞这个行业,所有人卷的都是同一条轴:降噪多少分贝、材质软不软、能不能重复用。
Loop 没在这条轴上跟人比。
它的创始人有一句话,我看到的时候直接被钉在那儿了

“你出门是想认识人的,你打扮过了。最不需要的,就是耳朵上戳出来的社交障碍。”
看清楚——他要解决的不是”听不清”,是”戴上去很丑,别人会看你“。
官网上还有一句话,把这个转身讲得更彻底:

我们希望人们像看待墨镜一样看待耳塞:太阳大的时候你戴墨镜不会犹豫半秒,那为什么面对噪音的时候,对耳朵就是另一套标准?
墨镜本来也是功能品,防紫外线。但今天没有人是为了防紫外线的参数去买墨镜——它是配饰。
同一个东西,从”防护用品”变成”配饰”,价格、动机、复购逻辑全都跟着变。
所以 Loop 做成了首饰的样子,一堆配色,还出联名——Tomorrowland、迈凯伦、Pleasing。
但这不只是换个说法。
Loop Engage 2 和 Engage 2 Plus 拿了 2023 年的 Red Dot 设计奖;Wirecutter(《纽约时报》旗下的评测部门)把它评为”最佳演出耳塞”,理由不是隔音强,而是——它降低音量,但不牺牲音质。人声不闷、低频不糊、歌词听得清。

把一个塞进耳朵的东西做成首饰的样子,同时还得保证它作为耳塞真的好用——这两件事必须同时成立。少一个,用户戴两次就识破了。
Dimitri 把这个区别讲得特别精准:他们的产品成了 “conversation starters“(话题引子),而传统耳塞和降噪耳机传递的信号是”别理我“。

同一个动作——把东西塞进耳朵——一个是社交的开始,一个是社交的关闭。
这个转身,留下痕迹了吗?
三个观察放在一起看。
它在 SimilarWeb 的网站目录里,被归到 Health > Mental Health,美国区第12名,邻居是心理咨询平台和危机干预热线——不在”劳保用品”,也不在”消费电子”。

网站访客 59% 是女性,主力25到34岁。一个跟工地、射击场、工业防护绑了几十年的品类,用户已经整个换过一轮血了。
搜进来的前五个关键词,全是品牌词。
最后这条我觉得最说明问题。
买功能品的人会比价。降噪多少分贝、哪个材质舒服、谁家便宜两块——他会在货架前挑半天,搜的是”耳塞哪个牌子好”。
而买配饰的人,认牌子。你买墨镜的时候,会去搜”墨镜哪个牌子好”吗?不会。你直接搜你想要的那个牌子。
Loop 的用户是后者:他们不是来挑耳塞的,是直接来找 Loop 的。
我的判断是:它没有在耳塞这条赛道上赢,它是把自己挪到了配饰那条赛道上——而用户的购买行为,已经跟着一起挪过去了。
思考与建议:
我们做产品优化的默认动作是”把功能做得更好”:降噪再高5分贝、材质再软一点、价格再降两块。但在同质化品类里,这条路的尽头一定是价格战——因为所有人都在同一个维度上卷。
Loop 换了个维度。它问的不是”怎么把降噪做得更好”,而是:为什么明明需要的人不买?答案不是”降噪不够好”,是”戴上去尴尬”。
我自己现在会用这个问法:我的品类里,有没有一群”明明需要但就是不买”的人?他们卡在哪儿?如果卡点不是功能,那功能做到天上去也没用。
补一句关于开头那组1688报价的话:那是批发起订价,跟 Loop 的零售价不是一个口径,两个数字并排放不是为了算溢价多少倍——是为了看清一件事:同一个东西,供给端已经卷到两毛钱,需求端却还有人愿意为55欧买单。中间那段差价不是被谁抢走了,是压根没人去创造。
动作二:唯一的场景,一夜之间归零
2020年3月。
Loop 当时只有一个产品,用途只有一个:保护看现场演出的人的耳朵。
然后疫情来了,全球的现场演出停了,唯一场景失效,一夜归零。
Dimitri 后来的复盘特别坦白:这是”教科书式的创业公司“——你极度聚焦,为一个非常特定的人群解决一个非常特定的问题。

而那一刻,教科书式的聚焦,变成了教科书式的致命伤。
他们做的第一件事,不是开发新产品。
原话是”trying to find different product market fits for the product that we had“——给已经有的产品,找新的场景。然后从新场景的反馈里,反推第二个、第三个产品该长什么样。
结果找到了什么?睡眠、专注、噪音敏感、旅行、带孩子。
于是今天的产品线成了这样:Experience(演出)、Quiet 和 Dream(睡眠专注)、Engage(嘈杂环境对话、带娃)、Switch(可切换模式)。
最能体现这个转身的,是口号的变化:

“Protect your ears in style”(有型地保护你的耳朵)
↓
“Your life, your volume”(你的生活,你的音量)
Dimitri 的解释是:这是一句关于赋权和自由的话——”我给你工具,让你自己决定想怎么听这个世界。”
从”保护”到”控制权”。前者是个防护用品,后者可以卖一辈子。
思考与建议:
注意顺序:先给老产品找新场景,再根据反馈决定做什么新品。不是反过来。
我们遇到瓶颈时的本能是”上新品”——再开一套模具,赌一个新爆款。那是最贵、最慢、最容易赌错的路。而”同一个东西,还有谁在用、用在什么场合”这个答案是现成的,就躺在你的评论区、客服记录和退货理由里。
这件事有个正经名字叫客户之声(Voice of the Customer,VoC)。以前它是个苦活——几千条评论人工读、人工归类,一个人干两周,还容易被自己的预期带跑偏。所以大部分卖家知道该做,但不做。
现在这个借口没了。
把自己和竞品的listing链接丢给 AI,让它把评论抓下来、按”用户在什么场合用””遇到什么麻烦””自己想了什么办法”分类归纳,几十分钟就能出一份结构化的结果。你要做的是读那份结果,然后判断哪个场景值得做成产品。
门槛已经从”有没有人力”变成了”有没有人想到去做”。
而且换场景带来的不只是新客群,是定价空间:「演出耳塞」是一个窄场景,「帮你控制自己听到多少」是一个可以卖一辈子的定位。
我的看法是:场景越窄,天花板越低;但换场景,比换产品便宜得多。
动作三:按场景切价格带,不是按规格
这一条是执行层的细节,但很多人做反了。
Loop 现在的价格是一条梯子:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|

从 €19.95 到 €54.95,将近三倍的价格跨度。而这些东西的本质,都是”塞进耳朵里,控制进来多少声音”。
它不靠一个爆款打天下,是用场景把同一个需求,切成了不同价位的产品。
这里有个细节值得注意:前面提到的 Red Dot 挂在 Engage 2(€29.95)和 Engage 2 Plus(€39.95)上,Wirecutter 评的”最佳演出耳塞”是 Experience(€29.95)。
全在中段。最贵的那三款,一个奖都没有。
所以撑起 €44.95 到 €54.95 的,不是奖项,是场景本身——侧睡、遮光、多模式切换,那是另一批人的另一种需求。
思考与建议:
这条梯子最实在的作用,是给复购留了台阶。
一个用户第一次买 €19.95 的 Quiet 通勤用,用顺了;孩子出生要带娃,买 Engage;去音乐节,再买 Experience——同一个人可以买三副。这是低频消费品硬做出复购的办法。
反过来看很多卖家:一个类目一个爆款,靠降价打量。爆款做起来了,但用户买完就走,没有第二次接触的理由。
我会这么问:我的产品能不能按”用户在什么场合用”切成三档?注意不是按材质、容量、颜色切——那是规格,不是场景。按规格切只能比价,按场景切才能各卖各的价。
动作四:它的投放机制,跟你的本能是反的
这一段是我认为最被低估的部分。
TikTok 官方发布过一个 Loop 的英国市场案例,三个头部数字是:
- CPA 比基准低 26%
- ROAS 比基准高 30%
- 同比销量增长 10倍
但比结果更值钱的是它的做法。有三条,我一条条说。
第一条:主动把已购买者排除出去。

它做重定向,投的是”访问过落地页、在网站上有过行为但没买”的人。同时明确把已经买过的人从定向池里剔除——原文写得很清楚,目的是”确保客户基数的扩张”。
第二条,也是最反直觉的:不设 ROAS 和 CPA 目标。
原文是这样的:

与其用严格的 ROAS 或 CPA 目标去限制算法,Loop 选择了”最大化投放”,把campaign优化目标设成”拿到最多的购买量”。
我看到这句的时候是有点意外的。因为我们做投放的第一反应,永远是先卡一个 ROAS 底线——低于多少就关。而它反过来:先不给算法上枷锁,让它去找量。
第三条:素材轮换机制。

Spark Ads 加 In-Feed Ads 混投,持续测试内容变量、视觉风格、开头钩子。整个campaign跑了 8个月,做法是——把近期跑赢的素材轮进来,把出现疲劳迹象的素材暂停。
结果是什么?这一个campaign贡献了该期间英国总销售的13%,是其他campaign通常贡献的十倍。

而真正决定生死的是下面这句:

英国的成功成了模板,投放金额环比增长9倍,而 ROAS 保持在目标线上。仅2024年一年,销量同比增长超过4倍,而 CPA 只上升了10%。
放量4倍,CPA只涨10%。做过投放的人应该知道这句话的分量——绝大多数账户放量到2倍,CPA就开始失控了。
思考与建议:
“不卡 ROAS”这条我不建议你直接照抄,先看清它成立的前提。
它敢放开算法,是因为前面三个动作已经把转化率的地基打好了:产品有差异化、有品牌认知、有价格带承接。在这个基础上放量,算法找到的是真实需求;而如果产品还没跑出差异化就”最大化投放”,你只是在花钱买垃圾流量。
但有两条我认为可以直接借鉴:
一是排除已购买者。很多人做重定向图省事,把所有互动过的人一起投——里面混着已经买过的老客,转化率好看,但你其实在花钱买本来就会回来的人。把老客剔出去,ROAS会难看一点,但那才是真实的拉新成本。
二是素材轮换的纪律。赢的轮进来、疲的停掉,持续8个月不断档。这不是创意问题,是流程问题——它需要你有稳定的素材产能和一套判断疲劳的标准。这件事跟预算大小无关,小团队一样能做。
有一个决策,我一直没想明白
Loop 还有一个决策我一直没想明白。
疫情前,它已经进了美国 7,000家 CVS。后来它主动撤了出来,五年之后才带着完整产品线重返美国线下——进的是 600多家 Target。

7000家变600家。
公开资料只写到一句”为了重整美欧策略并扩充产品线”。但我想知道的是更下面那一层:
-
当时判断的依据是什么?是线下动销不行,是产品线太单薄撑不起一个货架,还是要把资源集中到DTC? - 他们用什么指标衡量”这个渠道现在不值得留”?单店产出、毛利、还是它对品牌定位的伤害?
- 什么信号出现,才算”可以回来了”?
我翻了能找到的公开访谈,全都停在结果层面。而这恰恰是最难的部分——决定进一个渠道很容易,决定退出来要难得多。
你们做过主动砍渠道的决定吗?当时看哪几个指标下的判断?评论区聊聊。
说点更现实的:
前面全是好话,这节说点品牌背后的现实情况:
第一,那次转型是被逼的,不是设计的。疫情把 Loop 唯一的场景直接打没了,它是在生死关头才去找新场景的。我们复盘时很容易把幸存者的应激反应,说成一套可规划的战略。值得借鉴的是”给老产品找新场景”这个动作,而不是”等一场危机来逼自己”。
第二,400倍这个数字,基数极低。2019年营收才47.5万欧元,这是个刚起步的小生意,小基数上的增长倍数天然好看。真正值得看的是2023到2024年:1.265亿到1.9亿,50%的增长——那才是一个已有规模的公司还能跑多快的参考。
第三,”把功能品做成配饰”听起来是营销动作,实际上是产品动作。3D打印做原型、拿 Red Dot 设计奖、被 Wirecutter 评为最佳并且特别强调”降低音量但不牺牲音质”——这背后是真实的产品能力。只改包装和配色、内核还是公模,用户戴两次就知道了。
第四,TikTok 那组数据的性质要看清。那是平台官方发布的成功案例,数字由品牌和平台共同披露,天然是拿来展示平台效果的。它是真实的campaign数据,但不等于全公司大盘,也不代表你投同样的钱会有同样的结果。
第五,它自己也知道天花板在哪。耳塞终究是低频消费品,Loop 官网已经写明下一步瞄准 smart hearables(智能可穿戴听力设备)。连它自己都认为,靠切场景做价格带这条路,是有尽头的。

最后总结:这套东西,谁用得上、谁用不上
道理讲再多,不如对号入座。我按接触过的卖家类型分了几档,你看看哪一行像你——不一定准,有出入你告诉我:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
按类目我也过了一遍:
- ✅ 我觉得这套用得上
:护具、辅具、家用医疗器械、防护用品、健康监测、助行助听类——共同点是有明确功能价值,但用起来有”社交成本”,用户怕被看见、怕显得脆弱或老气 - ❌ 我觉得用不上
:纯私密场景使用的产品(没人看得见,不存在社交成本)、已经高度时尚化的品类(”羞耻”这个卡点早被解决了,没有新维度可换)
如果是我明天要动手,我会先问自己三个问题:
- 我的产品,用户在使用时有没有”不太好意思被人看见”的时刻?
- 如果这个尴尬消失了,会不会有一批本来不买的人开始买?
- 我的重定向广告里,有没有把已经买过的老客剔出去?
第三个问题最容易被跳过。因为不剔除,ROAS 数字更好看——但那是你在花钱买本来就会回来的人。
你那边是什么情况?
1️⃣ 对号入座:你是上面表里的哪一行?留言”第X行+你的类目”,我挨条回,一起看你现在该从哪一步下手。
2️⃣ 抬个杠:我说”同质化品类最大的机会不在把功能做得更好,而在换掉要解决的问题”——你同意吗?如果你就是靠把功能做到极致跑出来的,特别欢迎来讲。
3️⃣ 一起想想:主动砍掉一个已经铺开的渠道,你会看哪几个指标下判断?这个问题想听听实操过的人怎么做。
——
数据来源:Retail Brew 对联合创始人 Dimitri O 的专访、Loop 官网创始人自述与商品页、TikTok For Business 官方案例、SimilarWeb 流量估算。”五年400倍”为我根据 2019 与 2024 年营收推算;2022年数据为品牌官网口径;TikTok 数据为平台官方发布的单市场campaign数据;SimilarWeb 为第三方估算值,仅供参考。观点部分是我的个人判断,欢迎交流。

本篇文章来源于微信公众号: 鸡哥的营销日记
原创文章,作者:鸡哥,如若转载,请注明出处:https://blog.wahuto.com/e-commerce_information/7937.html


